logo logo
Search
  • Anasayfa
  • Bütçe ve Tasarruf
    Bütçe ve TasarrufDaha fazlası
    İki okul çantası, ortak kırtasiye malzemeleri ve ayrı tepsiler.
    Okula Başlama Alışverişinde Ortak Kullanılabilen Malzemeleri Ayırmak
    28 Ekim 2026
    Katlanmış çamaşırlar, deterjan şişesi ve ölçü kabı.
    Çamaşır Giderini Kilo Başına mı Yıkama Başına mı Karşılaştırmalı?
    27 Ekim 2026
    Ortak alışveriş sepeti, üç zarf ve iki ayrı hesap defteri.
    Paylaşılan Giderde Kısmi Geri Ödeme Nasıl İzlenir? Alacak ve Harcamayı Ayırmak
    26 Ekim 2026
    Yıllık ve aylık abonelik seçimini simgeleyen büyük zarf, takvim gibi dizilmiş on iki kart, masa saati ve hesap makinesi.
    Yıllık Abonelik mi Aylık Plan mı? Kullanım Süresiyle Başabaş Hesabı
    25 Ekim 2026
    Ay kapanışını simgeleyen bütçe defteri, kontrol listesi, kalem ve hesap makinesi.
    Ay Kapanışında Bütçenin Doğru Toplandığını Gösteren Beş Kontrol
    24 Ekim 2026
  • Borç Yönetimi
    Borç YönetimiDaha fazlası
    Bir büyük peşinat zarfı ve altı küçük ödeme zarfı.
    Peşinatlı Teklifte Taksit Küçülürken Toplam Ödeme Nasıl Değişir?
    27 Ekim 2026
    Borç ödeme takvimini simgeleyen tarih kartları, üç zarf ve hesap makinesi.
    Borç Takviminde Son Ödeme Tarihi ile Kişisel Hedef Tarihini Ayırmak
    24 Ekim 2026
    Kredi Sicilimin Ne Olduğunu Raporu Elime Alıncaya Kadar Bilmiyordum
    Kredi Sicilimin Ne Olduğunu Raporu Elime Alıncaya Kadar Bilmiyordum
    29 Eylül 2026
    Aileden Borç Almanın Görünmeyen Bedeli Hakkında Dürüst Bir Yazı
    Aileden Borç Almanın Görünmeyen Bedeli Hakkında Dürüst Bir Yazı
    28 Ağustos 2026
    Tüm borçlarımı tek bir sayfaya yazdığımda gördüklerim
    Tüm borçlarımı tek bir sayfaya yazdığımda gördüklerim
    13 Haziran 2026
  • Görünmeyen Harcamalar
    Görünmeyen HarcamalarDaha fazlası
    Temizlik ekipmanı, kiralama takvimi ve saklama kutusu.
    Seyrek Kullanılan Ekipmanda Kiralama mı Satın Alma mı? Kullanım Günü Eşiği
    27 Ekim 2026
    Yeniden kullanılabilir pompalı şişe, dolum paketi ve mutfak terazisi.
    Yedek Dolum Paketi Gerçekten Ucuz mu? Kullanılabilir Miktar ve Ambalaj Hesabı
    27 Ekim 2026
    İki kişilik masa düzeni, boş restoran hesap kâğıdı ve hesap makinesi.
    Dışarıda Yemekte Kişi Başı Fiyat Yerine Masanın Toplamını Hesaplamak
    26 Ekim 2026
    Onarım ve yenileme kararını simgeleyen fişi çekilmiş masa vantilatörü, tornavida, yedek parça, kutu ve hesap makinesi.
    Onarım mı Yenileme mi? Aynı Süre Üzerinden Maliyet ve Belirsizlik Hesabı
    25 Ekim 2026
    Uzun ay bütçesini simgeleyen beş haftalık takvim ve alışveriş zarfları.
    Beş Hafta Sonu Olan Ayda Bütçeyi Dört Haftalık Sanmamak
    23 Ekim 2026
  • Finansal Okuryazarlık
    Finansal OkuryazarlıkDaha fazlası
    Etiketsiz şişeler, yumurta kutusu ve mutfak terazisi.
    Adet, Gram ve Mililitre Karışınca Birim Fiyatı Doğru Karşılaştırmak
    28 Ekim 2026
    Birikim kavanozları, gelir zarfı ve hesap makinesi.
    Tasarruf Oranını Hesaplarken Hangi Geliri Paydaya Yazmalı?
    26 Ekim 2026
    Net varlık ve kullanılabilir nakit ayrımını simgeleyen ev ve otomobil maketleri, hesap makinesi ve küçük para kâsesi.
    Net Varlık Artarken Nakit Neden Yetmez? İki Ayrı Tabloyla Kontrol
    25 Ekim 2026
    Kişisel fiyat takibini simgeleyen sabit market sepeti, iki takip sayfası ve hesap makinesi.
    Aynı Market Sepetinin Fiyatını İzlemek İçin Basit Bir Kişisel Endeks
    24 Ekim 2026
    Harçlık dönemlerini simgeleyen dört küçük zarf, kumbara ve okul defteri.
    Çocuk Harçlığını Dört Haftaya Bölünce Günlük Pay Neden Değişir?
    23 Ekim 2026
  • Finansal Hedef Belirleme
    Finansal Hedef BelirlemeDaha fazlası
    Dört boş takvim kartı, fatura zarfı ve aylara ayrılmış para grupları.
    İlk Yıllık Faturaya Az Zaman Kaldıysa Aylık Birikim Payı Nasıl Değişir?
    26 Ekim 2026
    Bütçe senaryolarını simgeleyen üç ev modeli, para grupları ve koruyucu şemsiye.
    Üç Aylık Gider Stres Testi: Tek Tahmin Yerine Üç Senaryo
    24 Ekim 2026
    Birikime aktarılan parayı simgeleyen iki kavanoz ve kapalı cüzdan.
    İndirimden Artan Para Gerçekten Birikime Dönüştü mü? Bakiye Kontrolü
    24 Ekim 2026
    Hediye bütçesini simgeleyen paketlenmiş hediyeler, takvim ve zarf.
    Önümüzdeki Üç Ayın Hediye Takvimini Aylık Bütçeye Yerleştirmek
    21 Ekim 2026
    Tatil hedefini simgeleyen valiz, takvim, birikim kavanozu ve sahil kartı.
    Tatil Birikimi Yetişmiyorsa Tarihi Değiştirmenin Hesabı
    21 Ekim 2026
  • Para Psikolojisi
    Para PsikolojisiDaha fazlası
    Takibe ara verilen dönemi simgeleyen açık defter ve sayfa işaretleri.
    Bütçe Takibini Bir Hafta Aksatınca Baştan Başlamadan Nasıl Toparlarım?
    27 Ekim 2026
    Kapalı alışveriş çantası, yedi günlük takvim ve karar defteri.
    İstek Listesinde Bekleyen Ürüne Yeniden Bakmak: Yedi Günlük Karar Kaydı
    26 Ekim 2026
    Alışveriş gözlemini simgeleyen açık günlük, kalem ve kapalı alışveriş çantası.
    Duygusal Harcamayı Anlamak İçin Yargılamayan Bir Alışveriş Günlüğü
    23 Ekim 2026
    Harcamasız gün denemesini simgeleyen kapalı cüzdan, takvim ve alışveriş sepeti.
    Harcamasız Gün Tasarruf mu, Erteleme mi? İki Haftalık Kontrol
    22 Ekim 2026
    Kısa bütçe kontrolünü simgeleyen masa saati, defter ve kalem.
    Haftalık Para Kontrolünü 15 Dakikada Bitirmek İçin Kullanılabilir Bir Gündem
    18 Ekim 2026
Reading: “Yeterince kazanırsam düzelir” mantığının benim için işe yaramaması
Paylaş
Font ResizerAa
FinOkurFinOkur
  • Anasayfa
  • Bütçe ve Tasarruf
  • Borç Yönetimi
  • Görünmeyen Harcamalar
  • Finansal Okuryazarlık
  • Finansal Hedef Belirleme
  • Para Psikolojisi
Arama
  • Anasayfa
  • Bütçe ve Tasarruf
  • Borç Yönetimi
  • Görünmeyen Harcamalar
  • Finansal Okuryazarlık
  • Finansal Hedef Belirleme
  • Para Psikolojisi
Bizi takip edin
2026 FinOkur.com - Tüm Hakları Saklıdır.
Para Psikolojisi ve Davranış Değişimi

“Yeterince kazanırsam düzelir” mantığının benim için işe yaramaması

Yazar
Erdem Yılmaz
YazarErdem Yılmaz
Erdem Yılmaz. FinOkur.com kurucusu. İktisat Fakültesi Çalışma Ekonomisi ve Endüstri İlişkileri mezunu. Kişisel deneyimlerimi ve çevremdekilerin finansal okuryazarlık hakkındaki tecrübelerini paylaşıyorum.
Takip et
Yayınlandı 25 Mayıs 2026
7 dakika okuma süresi
Paylaş
"Yeterince kazanırsam düzelir" mantığının benim için işe yaramaması

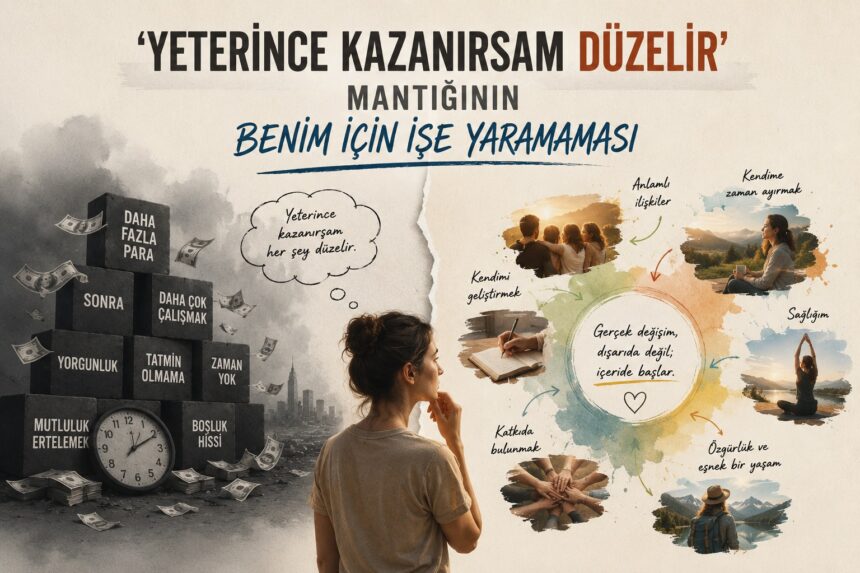
Yirmi dört yaşında asgari ücretle çalışırken kendime şöyle bir şey söylüyordum: maaşım artınca her şey düzelecek. O zaman birikim yapabilirim, o zaman borcumu kapatırım, o zaman rahat ederim.

İçindekiler
Yaşam Standardı Gelirle Birlikte BüyüdüSorun Para Miktarı DeğildiAlışkanlık Geliri Takip Ediyor“Yeterince” Ne Zaman GeliyorGelir Artışından Gerçekten YararlanmakPeki Az Kazananlar Ne YapacakMantığın Değişmesi

Mantıklı geliyordu. Para azsa sorun paradır, para artınca sorun çözülür. Basit bir denklem.

Birkaç yıl sonra maaşım arttı. Anlamlı biçimde arttı. Terfi ettim, sektör değiştirdim, gelir düzeyim ciddi ölçüde yükseldi.

Düzeldi mi?

Hayır. Düzelmedi.

Hesabımda daha fazla para vardı ama ay sonu hep aynı histi. Birikim hâlâ yoktu, borç hâlâ vardı, para hâlâ “bir yere” gidiyordu. Sadece daha büyük rakamlarda.

Bu deneyim beni uzun süre şaşkın bıraktı. Sonra anlattım birine. “Lifestyle inflation” dedi. O terim o gün aklıma yerleşti, bir daha çıkmadı.

Yaşam Standardı Gelirle Birlikte Büyüdü

Daha fazla kazanmaya başladığımda ne oldu geriye dönüp baktığımda görüyorum.

Daha iyi bir semte taşındım. Makul gerekçem vardı: daha az zaman harcayarak işe gidebiliyordum. Doğruydu ama kira da belirgin biçimde artmıştı.

Daha sık dışarıda yedim. “Artık karşılayabiliyorum” diyordum. Evet, karşılayabiliyordum. Ama bu harcama hayatıma sessizce yerleşti ve kısa sürede olağan hale geldi.

Kıyafet bütçem genişledi. Tatil planları büyüdü. Küçük lüksler birer birer eklendi. Her biri ayrı ayrı makul görünüyordu. Hepsi birlikte gelirimin artışını neredeyse tamamen yutuverdi.

Buna ekonomide “lifestyle inflation” ya da yaşam tarzı enflasyonu deniyor. Gelir arttıkça harcamalar da artıyor ve aradaki fark, yani birikim marjı, neredeyse sabit kalıyor ya da bazen daha da daralıyor.

Ben bunu teoride biliyordum. Ama kendi hayatımda yaşadığımı kabul etmek farklı bir şeydi.

Sorun Para Miktarı Değildi

O farkındalık beni rahatsız eden bir soruya götürdü: eğer sorun para miktarı değilse, neydi?

Cevabı bulmak kolay değildi çünkü ego devreye giriyordu. “Ben parayla iyi geçinirim, benim sorunum farklı” demek çok daha rahat hissettiriyordu.

Ama dürüst olmak gerekiyordu. Ve dürüst olunca şu görünüyordu: parayla ilişkim değişmemişti. Daha az kazanırken ne yapıyordum, daha fazla kazanınca da ölçek büyümüş halde aynı şeyi yapıyordum.

Az kazanırken maaş gününü bekliyordum, fazla kazanırken de bekliyordum. Az kazanırken ay sonunda param tükeniyordu, fazla kazanırken de tükeniyordu, sadece daha geç. Az kazanırken “para olsa birikim yapardım” diyordum, fazla kazanırken de birikim yapmıyordum.

Gelir değişmişti. Alışkanlıklar değişmemişti.

Alışkanlık Geliri Takip Ediyor

Bunu fark edince şunu anladım: harcama alışkanlıkları bir vakum içinde oluşmuyor. Hayatımızda gördüklerimize, çevremizdekilere ve kendimize izin verdiklerimize göre şekilleniyor.

Az kazandığımda belirli kısıtlar içinde yaşıyordum. Bazı şeyleri “şimdi değil” diyerek erteliyor, bazılarından vazgeçiyordum. Bu kısıtlar bir disiplin alışkanlığı değildi, sadece zorunluluktu.

Gelir artınca o zorunluluk kalktı. Ve zorunlulukla birlikte, farkında olmadan o kısıtlar da kalktı.

Buradaki kritik hata şuydu: zorunluluk kalktığında ben bilinçli bir karar vermedim. “Artık daha fazla kazanıyorum, şu harcamalara evet diyeceğim, şu harcamaları hâlâ sınırlandıracağım” diye bir plan kurmadım. Sadece sürüklendim.

Sürüklenme her zaman harcama yönüne doğru gidiyor. Çünkü harcama tarafında davetler, fırsatlar ve sosyal baskı var. Birikim tarafında ise sessiz bir hesap var.

“Yeterince” Ne Zaman Geliyor

O dönemde fark ettiğim başka bir şey de “yeterince” çıtasının her zaman biraz daha ileriye taşındığıydı.

Asgari ücretle çalışırken “şu kadar kazansam yeterli” diyordum. O rakama yaklaşınca çıta yükseliyor, “aslında şu kadar daha olsa” haline geliyordu.

Bu sadece bende değil, pek çok kişinin anlattığı bir deneyim. “Yeterli” hissi çok az insanda gerçekten bir rakamla geliyor. Çoğunlukla rakam geldiğinde “yeterli” hissi de bir adım öteye taşınmış oluyor.

Bu neden böyle?

Kısmen alışma. Daha fazlasına alışmak çok hızlı oluyor. Az kazandığınızda büyük görünen bir rakam, kazanmaya başladığınızda olağanlaşıyor.

Kısmen karşılaştırma. Gelir arttıkça genellikle farklı bir sosyal çevre ya da referans grubu oluşuyor. Yeni referans grubunun standartları farklı. “Yeterli” hissi o standartlarla kıyaslanarak belirleniyor.

Kısmen de şu: harcama iştahı da gelirle birlikte büyüyor. Daha fazla şey görmek, denemek, sahip olmak mümkün hale geliyor. Bu iştahın kendisi tatmin edilmeden büyüyor.

Gelir Artışından Gerçekten Yararlanmak

Gelir artışlarının birikim ve finansal hedeflere yansımaması için bu döngünün bilinçli olarak kırılması gerekiyor. Ben bunu geç öğrendim ama öğrendiğimde ne yapacağım netleşti.

Her gelir artışında şu soruyu sormak gerekiyor: bu artışın kaçta kaçı yaşam standardına, kaçta kaçı birikime gidecek?

Bu soruyu sormadan gelir artışı otomatik olarak harcamaya dönüşüyor. Sorduktan sonra bir karar veriliyor.

Ben bu kararı vermeye başladığımda kural olarak şunu uyguladım: maaş artışının belirli bir oranı yeni bir harcama kalemi oluşturmadan direkt olarak birikim ya da borç ödemesine yönlendirilecek. Kalan kısım yaşam standardına gidebilir.

Bu oran kişiye göre değişir. Önemli olan oranın ne olduğu değil, o sorunun sorulması ve bilinçli bir karar verilmesi.

Peki Az Kazananlar Ne Yapacak

Bu noktada dürüst olmam gerekiyor çünkü yanlış anlaşılabilecek bir alan var.

“Yeterince kazanırsam düzelir” mantığının işe yaramaması, gelirin önemli olmadığı anlamına gelmiyor. Gerçekten düşük gelirle hayatta kalmak zorunda olan birinin sorununu “alışkanlık meselesi” olarak çerçevelemek hem yanlış hem de insafsızlık olur.

Benim yaşadığım şey, gelirin gerçek anlamda artmasına rağmen finansal durumun iyileşmemesiydi. Bu farklı bir durum.

Gerçek gelir kısıtı altında yaşıyorsanız önce o kısıtı aşmak gerekiyor. Düşük gelirde alışkanlıkları değiştirmek hem zor hem de etkisi sınırlı.

Ama gelir artmaya başladığında, hatta küçük artışlarda bile, o artışı bilinçli yönlendirmek mümkün hale geliyor. Bu fırsatı yakalamak ile sürüklenmeye bırakmak arasındaki fark zamanla çok büyüyor.

Mantığın Değişmesi

Bugün “yeterince kazanırsam düzelir” cümlesini duyduğumda ne hissediyorum?

Hem anlıyorum hem de artık inanmıyorum.

Anlıyorum çünkü ben de öyle düşündüm. Uzun süre. Ve o düşünce o dönemde gerçek hissettiriyordu.

İnanmıyorum çünkü daha fazla kazandığımda neyin düzeldiğini gördüm. Hayat standardı düzeldi. Finansal durum o kadar düzelmedi.

Düzelmesi için başka bir şey gerekiyordu: para miktarıyla değil, parayla ilişkiyle yüzleşmek. Harcamaların neden yapıldığını sorgulamak. Gelir artışlarını bilinçli yönlendirmek. Yaşam tarzı enflasyonunu fark etmek ve ona izin verip vermemeye karar vermek.

Bunlar para miktarından bağımsız değişkenler. Az kazananlar için de, fazla kazananlar için de geçerliler.

Para miktarı önemli, evet. Ama para miktarının tek başına alışkanlıkları değiştirdiği çok nadiren oluyor. Çoğunlukla alışkanlıkların değişmesi gerekiyor, gelirin gelmesi beklenmeden.

Ben bunu ters sırayla öğrendim. Önce gelir geldi, sonra alışkanlıkları değiştirmek gerektiğini gördüm. Doğru sıra muhtemelen tersiydi.

Ama geç de olsa görmek, hiç görmemekten iyi.
EtiketParaPara PsikolojisiYaşam StandardıYeterince kazanırsam düzelir
Paylaş
Facebook Email Linki kopyala Yazdır
YazarErdem Yılmaz
Takip et
Erdem Yılmaz. FinOkur.com kurucusu. İktisat Fakültesi Çalışma Ekonomisi ve Endüstri İlişkileri mezunu. Kişisel deneyimlerimi ve çevremdekilerin finansal okuryazarlık hakkındaki tecrübelerini paylaşıyorum.
Yorum yapılmamış Yorum yapılmamış

Bir yanıt yazın Yanıtı iptal et

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

FinOkur

İki okul çantası, ortak kırtasiye malzemeleri ve ayrı tepsiler.
Okula Başlama Alışverişinde Ortak Kullanılabilen Malzemeleri Ayırmak
Bütçe ve Tasarruf Yöntemleri
Etiketsiz şişeler, yumurta kutusu ve mutfak terazisi.
Adet, Gram ve Mililitre Karışınca Birim Fiyatı Doğru Karşılaştırmak
Finansal Okuryazarlık ve Farkındalık
Takibe ara verilen dönemi simgeleyen açık defter ve sayfa işaretleri.
Bütçe Takibini Bir Hafta Aksatınca Baştan Başlamadan Nasıl Toparlarım?
Para Psikolojisi ve Davranış Değişimi
Bir büyük peşinat zarfı ve altı küçük ödeme zarfı.
Peşinatlı Teklifte Taksit Küçülürken Toplam Ödeme Nasıl Değişir?
Borç Yönetimi ve Faiz Bilinci

Görünmeyen Harcamalar

Temizlik ekipmanı, kiralama takvimi ve saklama kutusu.
Seyrek Kullanılan Ekipmanda Kiralama mı Satın Alma mı? Kullanım Günü Eşiği
Görünmeyen Harcamalar ve Gizli Maliyetler
Yeniden kullanılabilir pompalı şişe, dolum paketi ve mutfak terazisi.
Yedek Dolum Paketi Gerçekten Ucuz mu? Kullanılabilir Miktar ve Ambalaj Hesabı
Görünmeyen Harcamalar ve Gizli Maliyetler
İki kişilik masa düzeni, boş restoran hesap kâğıdı ve hesap makinesi.
Dışarıda Yemekte Kişi Başı Fiyat Yerine Masanın Toplamını Hesaplamak
Görünmeyen Harcamalar ve Gizli Maliyetler
Onarım ve yenileme kararını simgeleyen fişi çekilmiş masa vantilatörü, tornavida, yedek parça, kutu ve hesap makinesi.
Onarım mı Yenileme mi? Aynı Süre Üzerinden Maliyet ve Belirsizlik Hesabı
Görünmeyen Harcamalar ve Gizli Maliyetler

Para Psikolojisi

Kapalı alışveriş çantası, yedi günlük takvim ve karar defteri.
İstek Listesinde Bekleyen Ürüne Yeniden Bakmak: Yedi Günlük Karar Kaydı
Para Psikolojisi ve Davranış Değişimi
Alışveriş gözlemini simgeleyen açık günlük, kalem ve kapalı alışveriş çantası.
Duygusal Harcamayı Anlamak İçin Yargılamayan Bir Alışveriş Günlüğü
Para Psikolojisi ve Davranış Değişimi
Harcamasız gün denemesini simgeleyen kapalı cüzdan, takvim ve alışveriş sepeti.
Harcamasız Gün Tasarruf mu, Erteleme mi? İki Haftalık Kontrol
Para Psikolojisi ve Davranış Değişimi
Kısa bütçe kontrolünü simgeleyen masa saati, defter ve kalem.
Haftalık Para Kontrolünü 15 Dakikada Bitirmek İçin Kullanılabilir Bir Gündem
Para Psikolojisi ve Davranış Değişimi

Bütçe ve Tasarruf Yöntemleri

Katlanmış çamaşırlar, deterjan şişesi ve ölçü kabı.
Çamaşır Giderini Kilo Başına mı Yıkama Başına mı Karşılaştırmalı?
Bütçe ve Tasarruf Yöntemleri
Ortak alışveriş sepeti, üç zarf ve iki ayrı hesap defteri.
Paylaşılan Giderde Kısmi Geri Ödeme Nasıl İzlenir? Alacak ve Harcamayı Ayırmak
Bütçe ve Tasarruf Yöntemleri
Yıllık ve aylık abonelik seçimini simgeleyen büyük zarf, takvim gibi dizilmiş on iki kart, masa saati ve hesap makinesi.
Yıllık Abonelik mi Aylık Plan mı? Kullanım Süresiyle Başabaş Hesabı
Bütçe ve Tasarruf Yöntemleri
Ay kapanışını simgeleyen bütçe defteri, kontrol listesi, kalem ve hesap makinesi.
Ay Kapanışında Bütçenin Doğru Toplandığını Gösteren Beş Kontrol
Bütçe ve Tasarruf Yöntemleri

Hedef Belirleme ve Motivasyon

Dört boş takvim kartı, fatura zarfı ve aylara ayrılmış para grupları.
İlk Yıllık Faturaya Az Zaman Kaldıysa Aylık Birikim Payı Nasıl Değişir?
Finansal Hedef Belirleme ve Motivasyon
Bütçe senaryolarını simgeleyen üç ev modeli, para grupları ve koruyucu şemsiye.
Üç Aylık Gider Stres Testi: Tek Tahmin Yerine Üç Senaryo
Finansal Hedef Belirleme ve Motivasyon
Birikime aktarılan parayı simgeleyen iki kavanoz ve kapalı cüzdan.
İndirimden Artan Para Gerçekten Birikime Dönüştü mü? Bakiye Kontrolü
Finansal Hedef Belirleme ve Motivasyon
Hediye bütçesini simgeleyen paketlenmiş hediyeler, takvim ve zarf.
Önümüzdeki Üç Ayın Hediye Takvimini Aylık Bütçeye Yerleştirmek
Finansal Hedef Belirleme ve Motivasyon

BUNLAR DA İLGİNİZİ ÇEKEBİLİR

Birikim Hedefime Ulaştıkça Artan Özgüvenimin Diğer Alanlara Sıçraması

İlk kez bir birikim hedefi koyup onu gerçekten tutturduğumda, hayatımda değişen tek şey banka hesabımdaki rakam olmadı. O hafta iş…

Para Psikolojisi ve Davranış Değişimi
19 Ekim 2026

Bunu Karşılayabilirim’ ile ‘Bunu Almalıyım’ı Ayırt Etmeyi Nasıl Öğrendim

Uzun bir süre boyunca, banka hesabımdaki rakamın satın alma kararlarımı onaylamak için yeterli olduğunu düşündüm. Telefonuma gelen "hesabınıza 35.000 TL…

Para Psikolojisi ve Davranış Değişimi
29 Nisan 2026

Sosyal medyada gördüklerimin harcamalarımı nasıl etkilediğini takip ettim

Geçen yıl Mart ayının ortasında, banka uygulamasını açıp o ayki harcamalarıma bakarken aklıma garip bir soru geldi: "Bu alışverişlerin kaçını…

Para Psikolojisi ve Davranış Değişimi
12 Mayıs 2026

Nakit Zarf Sistemi’ni 60 Gün Boyunca Denedim: İşte Başarısız Olduğu Noktalar

İnternette herkes nakit zarf sistemini övüyordu. "Kredi kartı borcumdan bu sayede kurtuldum," "Harcamalarım yarıya indi," "Her ay kenara para koyabiliyorum."…

Para Psikolojisi ve Davranış Değişimi
29 Nisan 2026
logo

Finansal okuryazarlık, kişisel para yönetimi ve merak üzerine FinOkur.com kuruldu. Kişisel tecrübeler ve çevremizdeki olaylar üzerine yorum, görüş ve öneriler yazıyorum.

  • Hakkımızda
  • Gizlilik Politikası
  • Çerez Politikası
  • Kullanım Şartları
  • İletişim
  • Aboneliklerin Banka Hesabımı Sessizce Nasıl Boşalttığını Farkettikten Sonraki Davranışlarım
  • Kahveyi Bırakmadan Kredi Kartı Borcumu Nasıl Ödedim
  • Bütçe ve Tasarruf Yöntemleri
  • Borç Yönetimi ve Faiz Bilinci
  • Para Psikolojisi ve Davranış Değişimi
  • Görünmeyen Harcamalar ve Gizli Maliyetler
  • Finansal Okuryazarlık ve Farkındalık

TAKİP ET: 

FinOkur.com

Finansal Okuryazarlık ve Para Yönetimine dair düşünceler.

Tüm Hakları Saklıdır.

FinOkurFinOkur
imunify-bot-check