Altı yıllık evliliğimizin ilk beş yılında, parayı konuşmaktan hep kaçtık. Oysa aynı evde yaşıyor, aynı sofrada yemek yiyor, aynı hayatı paylaşıyorduk. Ama iş paraya gelince, ikimiz de susuyorduk. Ben “nasıl olsa öderiz” diyordum, eşim ise “bu ay gene ne harcadık acaba” diye sessizce endişeleniyordu. İkimiz de birbirimizin ne kazandığını, ne kadar borcumuz olduğunu, neye ne kadar harcadığımızı bilmiyorduk. Ve bu sessizlik, aramızda görünmez bir duvar örüyordu. Ta ki geçen yıl bir akşam, cesaretimizi toplayıp ilk kez açıkça para konuşana kadar.
Konuşulmayan Para, Büyüyen Mesafe
Bizim evde para, güven ve kontrol duygusuyla iç içe geçmişti. Ben harcamalar sorgulandığında kontrol edildiğimi düşünüyor, eşim ise belirsizlikten kaygılanıyordu. Bu bizim yaşadığımız iletişim farkı; başka çiftlerin ne kadarının aynı şeyi yaşadığını gösteren bir oran değildir.
O Gece Masaya Ne Koyduk?
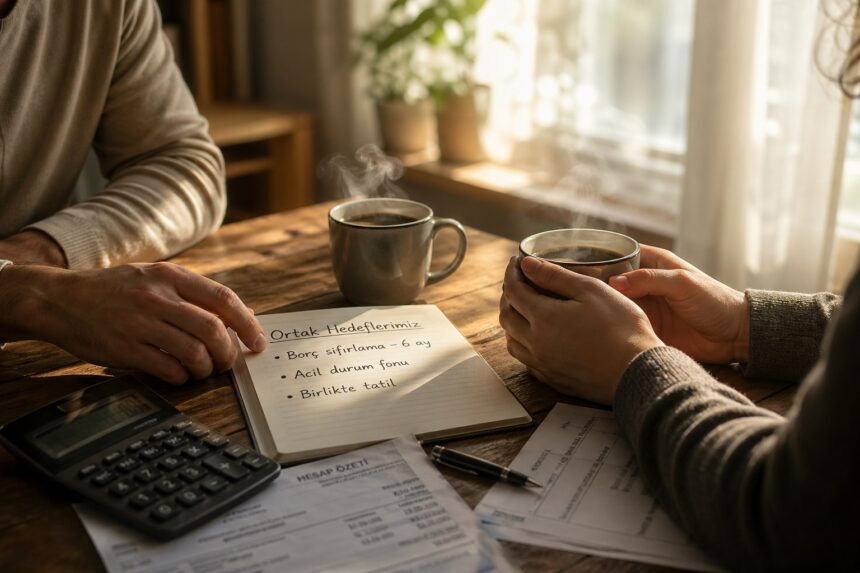
O ilk “para toplantısı” dediğimiz gece, ikimiz de gergindik. Sanki sınav olacakmışız gibi. Ama birbirimize verdiğimiz söz basitti: Yargılamak yok, suçlamak yok, sadece anlamak var. Masaya önce gelirlerimizi koyduk. Sonra giderleri. Sonra borçları. Ve en son da hayallerimizi.
Gördüğümüz manzara şuydu: Toplam aylık gelirimiz 68.000 TL. Sabit giderlerimiz (kira, faturalar, mutfak, ulaşım) 38.000 TL. Kredi kartı borcumuz 45.000 TL’ydi ve bunu aydan aya döndürüyorduk. Bireysel harcamalarımızın toplamı 18.000 TL’yi buluyordu, bunun dağılımını ise hiç bilmiyorduk. Birikimimiz sıfırdı.
Bu rakamları yan yana görünce sessizleştik. Çünkü aylık gelirimiz aslında fena değildi. Ama para, ortak bir plan olmadığı için buharlaşıp gidiyordu. Her ikimiz de kendi bildiğimiz gibi harcıyor, ay sonunu nasıl getirdiğimizi sorgulamıyorduk.
Ortak Finansal Hedefler: Bizi Birleştiren Pusula
Rakamları gördükten sonraki adımımız, ortak hedefler belirlemek oldu. Biz masaya üç hedef koyduk: Kredi kartı borcunu altı ay içinde sıfırlamak, hemen bir acil durum fonu oluşturmaya başlamak ve birikimlerimizi düzenli hale getirmek.
Bu hedefler ilk kez konuşulduğunda, fark ettik ki ikimiz de aslında benzer şeyler istiyormuşuz. Eşim güvende hissetmek istiyordu, ben özgürce seyahat edebilmek. Bu ikisi, ortak bir birikim planında buluşabiliyordu. Yeter ki konuşabilelim.
| Finansal Hedef | Süre | Aylık Ayrılması Gereken (TL) | Konuşmadan Önceki Durum | Konuştuktan Sonraki Durum |
|---|---|---|---|---|
| Kredi Kartı Borcunu Sıfırlama | 6 Ay | 7.500 | ❌ Her ay döndürülüyordu | ✅ Planlı ödeme başladı |
| Acil Durum Fonu Oluşturma | 12 Ay | 3.000 | ❌ Hiç yoktu | ✅ İlk ay başlandı |
| Ortak Birikim ve Yatırım | Sürekli | 4.000 | ❌ Bireysel ve dağınık | ✅ Ortak hesaba düzenli aktarım |
| Aylık Toplam Planlanan Tutar | 14.500 |
Tablodaki tutarlar o dönemdeki kişisel planımızdır. Başkasının borcunun aynı sürede kapanacağını veya aynı aylık katkının uygun olduğunu göstermez.
Bütçe Sohbetinde Önce Veriyi Görmek
Görüşmenin başında bugünkü bakiye, yakın ödeme günleri ve ortak hedefleri aynı sayfaya koymak benim için daha anlaşılır bir çerçeve oluşturdu. Bir görüşmede bütün anlaşmazlıkları çözmek zorunda değiliz. Konuyu kişilik etiketi yerine belirli bir gider veya tarih üzerinden konuşmak, hangi konuda farklı düşündüğümüzü görünür kılıyor.
Bizde Değişen Şeyi Sınırlı Anlatmak
Gelirimizin değişmediği, fakat iletişimimizin değiştiği dönemde kendimizi daha rahat hissettik. Bu kişisel gözlemi bütün çiftler için bir koruyucu etki veya bilimsel sonuç gibi sunmuyorum. Ortak bütçe görüşmesi her ilişki sorununu çözmez ve profesyonel desteğin yerine geçmez.
Farklı Önceliklere İsim Koymak
Ben deneyimlere harcama yapmaya, eşim ise birikimi öncelemeye daha yatkındı. Bu tercihleri sabit bir “para dili” veya psikolojik teşhis gibi görmek yerine hangi ödemede uzlaşacağımızı konuşmak daha işlevsel oldu. İki kişinin aynı hesabı kullanması veya bütün kişisel harcamaları paylaşması zorunlu değildir.
Gizli Harcamalar ve Finansal Şeffaflık
Buraya kadar her şey güzel. Ama itiraf etmem gereken bir şey var: O ilk konuşmada tamamen dürüst değildim. Daha doğrusu, konuştukça fark ettim ki benim de eşimden gizlediğim ufak tefek harcamalarım vardı. Abartılı bir şey değil; bir arkadaşa borç vermiştim mesela, söylememiştim. Ya da bir ay önce aldığım pahalı bir hediyenin gerçek fiyatını biraz düşük söylemiştim. Bunlar küçük şeylerdi ama birikince, aramızda görünmez bir enkaz oluşturmuştu.
Ortak bütçede hangi bilgilerin paylaşılacağını karşılıklı belirlemek gerekir. Şeffaflık, hesap şifresi vermek veya bütün kişisel seçimlerden vazgeçmek anlamına gelmez.
Ortak Havuz: Paranın Nerede Olduğu Değil, Nasıl Yönetildiği
Konuşmalarımız ilerledikçe, ortak bir hesap açma fikri doğdu. Araştırmalar, finansal kaynaklarını tamamen havuzda toplayan çiftlerin, kısmen birleştirenlere veya tamamen ayrı tutanlara göre daha iyi finansal iletişim kalitesine ve daha sık finansal tartışmalara sahip olduğunu gösteriyor. Biz de ortak bir hesap açtık ama bireysel hesaplarımızı da koruduk. Maaşlarımız ortak hesaba yatıyor, buradan tüm ortak giderler ve birikimler karşılanıyor. Sonra her ikimize de eşit miktarda “harçlık” aktarılıyor. Bu harçlık, tamamen sorgusuz ve sualsiz harcayabileceğimiz para.
Bu sistem, bize hem aidiyet hem de özgürlük sağladı. Artık ne ben onun harcamalarını sorguluyorum ne de o benimkileri. Çünkü ortak hedefler için ayrılan para zaten kenara konmuş oluyor. Geri kalan, her birimizin kendi alanı.
Parayı Konuşmak, Aslında Sevgiyi Konuşmakmış
O ilk “para toplantısı”nın üzerinden bir yıldan fazla zaman geçti. Bugün dönüp baktığımda, o gece sadece rakamları değil, aslında birbirimize olan güvenimizi de masaya koyduğumuzu görüyorum. Altı ayda kredi kartı borcunu sıfırladık. Küçük de olsa bir acil durum fonu oluşturduk. Ve en önemlisi, para konusu artık aramızda bir tabu değil, üzerine konuşabildiğimiz sıradan bir başlık.
Eğer siz de eşinizle para konusunda o ilk adımı atmak istiyor ama nereden başlayacağınızı bilmiyorsanız, size tek bir tavsiyem var: Suçlayıcı değil, merak eden bir dille başlayın. “Sen neden böyle harcıyorsun?” değil, “Para konusunda senin için en önemli şey ne?” diye sorun. Cevap sizi şaşırtabilir. Bizi şaşırttığı gibi.
Görüşme Sonunda Kayda Geçirilebilecek Üç Şey
- Üzerinde uzlaşılan tek gider veya hedef.
- Bu adımı kimin, hangi tarihte tamamlayacağı.
- Bir sonraki kontrolde bakılacak gerçek tutar.
Planlama için tamamlayıcı okuma: Finansal Okuryazarlık Platformu: bütçe oluşturma.
Bilgi ve hesap kontrolü: 19 Ekim 2026. Kişisel anlatının geçtiği dönem, bu güncelleme tarihi değildir. Kişisel sonuçlar herkes için aynı sonucu veya nedenselliği kanıtlamaz.