logo logo
Search
  • Anasayfa
  • Bütçe ve Tasarruf
    Bütçe ve TasarrufDaha fazlası
    İki okul çantası, ortak kırtasiye malzemeleri ve ayrı tepsiler.
    Okula Başlama Alışverişinde Ortak Kullanılabilen Malzemeleri Ayırmak
    28 Ekim 2026
    Katlanmış çamaşırlar, deterjan şişesi ve ölçü kabı.
    Çamaşır Giderini Kilo Başına mı Yıkama Başına mı Karşılaştırmalı?
    27 Ekim 2026
    Ortak alışveriş sepeti, üç zarf ve iki ayrı hesap defteri.
    Paylaşılan Giderde Kısmi Geri Ödeme Nasıl İzlenir? Alacak ve Harcamayı Ayırmak
    26 Ekim 2026
    Yıllık ve aylık abonelik seçimini simgeleyen büyük zarf, takvim gibi dizilmiş on iki kart, masa saati ve hesap makinesi.
    Yıllık Abonelik mi Aylık Plan mı? Kullanım Süresiyle Başabaş Hesabı
    25 Ekim 2026
    Ay kapanışını simgeleyen bütçe defteri, kontrol listesi, kalem ve hesap makinesi.
    Ay Kapanışında Bütçenin Doğru Toplandığını Gösteren Beş Kontrol
    24 Ekim 2026
  • Borç Yönetimi
    Borç YönetimiDaha fazlası
    Bir büyük peşinat zarfı ve altı küçük ödeme zarfı.
    Peşinatlı Teklifte Taksit Küçülürken Toplam Ödeme Nasıl Değişir?
    27 Ekim 2026
    Borç ödeme takvimini simgeleyen tarih kartları, üç zarf ve hesap makinesi.
    Borç Takviminde Son Ödeme Tarihi ile Kişisel Hedef Tarihini Ayırmak
    24 Ekim 2026
    Kredi Sicilimin Ne Olduğunu Raporu Elime Alıncaya Kadar Bilmiyordum
    Kredi Sicilimin Ne Olduğunu Raporu Elime Alıncaya Kadar Bilmiyordum
    29 Eylül 2026
    Aileden Borç Almanın Görünmeyen Bedeli Hakkında Dürüst Bir Yazı
    Aileden Borç Almanın Görünmeyen Bedeli Hakkında Dürüst Bir Yazı
    28 Ağustos 2026
    Tüm borçlarımı tek bir sayfaya yazdığımda gördüklerim
    Tüm borçlarımı tek bir sayfaya yazdığımda gördüklerim
    13 Haziran 2026
  • Görünmeyen Harcamalar
    Görünmeyen HarcamalarDaha fazlası
    Temizlik ekipmanı, kiralama takvimi ve saklama kutusu.
    Seyrek Kullanılan Ekipmanda Kiralama mı Satın Alma mı? Kullanım Günü Eşiği
    27 Ekim 2026
    Yeniden kullanılabilir pompalı şişe, dolum paketi ve mutfak terazisi.
    Yedek Dolum Paketi Gerçekten Ucuz mu? Kullanılabilir Miktar ve Ambalaj Hesabı
    27 Ekim 2026
    İki kişilik masa düzeni, boş restoran hesap kâğıdı ve hesap makinesi.
    Dışarıda Yemekte Kişi Başı Fiyat Yerine Masanın Toplamını Hesaplamak
    26 Ekim 2026
    Onarım ve yenileme kararını simgeleyen fişi çekilmiş masa vantilatörü, tornavida, yedek parça, kutu ve hesap makinesi.
    Onarım mı Yenileme mi? Aynı Süre Üzerinden Maliyet ve Belirsizlik Hesabı
    25 Ekim 2026
    Uzun ay bütçesini simgeleyen beş haftalık takvim ve alışveriş zarfları.
    Beş Hafta Sonu Olan Ayda Bütçeyi Dört Haftalık Sanmamak
    23 Ekim 2026
  • Finansal Okuryazarlık
    Finansal OkuryazarlıkDaha fazlası
    Etiketsiz şişeler, yumurta kutusu ve mutfak terazisi.
    Adet, Gram ve Mililitre Karışınca Birim Fiyatı Doğru Karşılaştırmak
    28 Ekim 2026
    Birikim kavanozları, gelir zarfı ve hesap makinesi.
    Tasarruf Oranını Hesaplarken Hangi Geliri Paydaya Yazmalı?
    26 Ekim 2026
    Net varlık ve kullanılabilir nakit ayrımını simgeleyen ev ve otomobil maketleri, hesap makinesi ve küçük para kâsesi.
    Net Varlık Artarken Nakit Neden Yetmez? İki Ayrı Tabloyla Kontrol
    25 Ekim 2026
    Kişisel fiyat takibini simgeleyen sabit market sepeti, iki takip sayfası ve hesap makinesi.
    Aynı Market Sepetinin Fiyatını İzlemek İçin Basit Bir Kişisel Endeks
    24 Ekim 2026
    Harçlık dönemlerini simgeleyen dört küçük zarf, kumbara ve okul defteri.
    Çocuk Harçlığını Dört Haftaya Bölünce Günlük Pay Neden Değişir?
    23 Ekim 2026
  • Finansal Hedef Belirleme
    Finansal Hedef BelirlemeDaha fazlası
    Dört boş takvim kartı, fatura zarfı ve aylara ayrılmış para grupları.
    İlk Yıllık Faturaya Az Zaman Kaldıysa Aylık Birikim Payı Nasıl Değişir?
    26 Ekim 2026
    Bütçe senaryolarını simgeleyen üç ev modeli, para grupları ve koruyucu şemsiye.
    Üç Aylık Gider Stres Testi: Tek Tahmin Yerine Üç Senaryo
    24 Ekim 2026
    Birikime aktarılan parayı simgeleyen iki kavanoz ve kapalı cüzdan.
    İndirimden Artan Para Gerçekten Birikime Dönüştü mü? Bakiye Kontrolü
    24 Ekim 2026
    Hediye bütçesini simgeleyen paketlenmiş hediyeler, takvim ve zarf.
    Önümüzdeki Üç Ayın Hediye Takvimini Aylık Bütçeye Yerleştirmek
    21 Ekim 2026
    Tatil hedefini simgeleyen valiz, takvim, birikim kavanozu ve sahil kartı.
    Tatil Birikimi Yetişmiyorsa Tarihi Değiştirmenin Hesabı
    21 Ekim 2026
  • Para Psikolojisi
    Para PsikolojisiDaha fazlası
    Takibe ara verilen dönemi simgeleyen açık defter ve sayfa işaretleri.
    Bütçe Takibini Bir Hafta Aksatınca Baştan Başlamadan Nasıl Toparlarım?
    27 Ekim 2026
    Kapalı alışveriş çantası, yedi günlük takvim ve karar defteri.
    İstek Listesinde Bekleyen Ürüne Yeniden Bakmak: Yedi Günlük Karar Kaydı
    26 Ekim 2026
    Alışveriş gözlemini simgeleyen açık günlük, kalem ve kapalı alışveriş çantası.
    Duygusal Harcamayı Anlamak İçin Yargılamayan Bir Alışveriş Günlüğü
    23 Ekim 2026
    Harcamasız gün denemesini simgeleyen kapalı cüzdan, takvim ve alışveriş sepeti.
    Harcamasız Gün Tasarruf mu, Erteleme mi? İki Haftalık Kontrol
    22 Ekim 2026
    Kısa bütçe kontrolünü simgeleyen masa saati, defter ve kalem.
    Haftalık Para Kontrolünü 15 Dakikada Bitirmek İçin Kullanılabilir Bir Gündem
    18 Ekim 2026
Reading: Yıllık Finansal Planımı Aralık Ayında Değil de Temmuz’da Yapmanın Avantajı
Paylaş
Font ResizerAa
FinOkurFinOkur
  • Anasayfa
  • Bütçe ve Tasarruf
  • Borç Yönetimi
  • Görünmeyen Harcamalar
  • Finansal Okuryazarlık
  • Finansal Hedef Belirleme
  • Para Psikolojisi
Arama
  • Anasayfa
  • Bütçe ve Tasarruf
  • Borç Yönetimi
  • Görünmeyen Harcamalar
  • Finansal Okuryazarlık
  • Finansal Hedef Belirleme
  • Para Psikolojisi
Bizi takip edin
2026 FinOkur.com - Tüm Hakları Saklıdır.
Finansal Hedef Belirleme ve Motivasyon

Yıllık Finansal Planımı Aralık Ayında Değil de Temmuz’da Yapmanın Avantajı

Yazar
Erdem Yılmaz
YazarErdem Yılmaz
Erdem Yılmaz. FinOkur.com kurucusu. İktisat Fakültesi Çalışma Ekonomisi ve Endüstri İlişkileri mezunu. Kişisel deneyimlerimi ve çevremdekilerin finansal okuryazarlık hakkındaki tecrübelerini paylaşıyorum.
Takip et
Yayınlandı 1 Mayıs 2026
10 dakika okuma süresi
Paylaş
Yıllık Finansal Planımı Aralık Ayında Değil de Temmuz'da Yapmanın Avantajı

Yıllardır aynı hatayı yapıyordum: Her Aralık ayında, yılbaşı telaşı ve “gelecek yıl her şey daha iyi olacak” umuduyla oturup ertesi senenin finansal planını hazırlıyordum. Sonra ne mi oluyordu? Şubat ayında plan çatırdamaya başlıyor, Nisan’da tamamen dağılıyor, Kasım’a geldiğimizde ise o planın varlığını bile unutmuş oluyordum. Bu kısır döngüyü kırmam tam beş yılımı aldı. Ve çözüm, sandığımdan çok daha basitti: Planı yılın sonunda değil, ortasında yapmak. İşte Temmuz ayında yaptığım finansal planlamanın bana kattıkları.

İçindekiler
Aralık Sendromu: Duygularla Değil, Rakamlarla Hareket EtmekVergi ve Birikim Planını Birbirinden AyırmakAltı Aylık Veriyle Hedefleri Yeniden Kalibre EtmekYıl Sonu Telaşı Yerine Sakin Bir PlanlamaKıyaslama: Temmuz Planlaması vs. Aralık PlanlamasıNasıl Başlamalı? Temmuz Planlaması İçin 4 AdımTemmuz Planlamasının Beklenmedik Bir Getirisi DahaO Günden Beri… Planlama Mevsimim DeğiştiYıl ortası kontrolünü somutlaştıran iki soru

Aralık Sendromu: Duygularla Değil, Rakamlarla Hareket Etmek

Aralık ayı, finansal kararlar almak için yılın en kötü zamanı olabilir. Çünkü yılbaşı coşkusu, tatil telaşı, “yeni yıl yeni ben” heyecanı derken, beynimizin rasyonel karar alma merkezi adeta tatil moduna geçiyor. Üstelik Aralık ayında önümüzdeki yılın harcamalarına dair somut verilerden de yoksunuzdur. İlk altı ayda ne kadar gelir elde edeceğimizi, hangi beklenmedik giderlerle karşılaşacağımızı, enflasyonun bütçemizi nasıl etkileyeceğini bilmeden tahmin yürütürüz. Ocak ayında büyük bir özgüvenle hazırladığımız o detaylı bütçe, Temmuz sıcağında çoktan geçerliliğini yitirmiş olur.

Oysa Temmuz, tam bir muhasebe ayıdır. Altı ay geride kalmıştır ve elinizde somut veriler vardır. Ocak-Haziran döneminde ne kazandığınızı, ne harcadığınızı, nerelerde bütçeyi aştığınızı, hangi kalemlerin sandığınızdan daha düşük geldiğini bilirsiniz. Bu verilerle yaptığınız plan, bir fal ya da temenni değil, gerçeğe dayalı bir yol haritasıdır. Temmuz, benim için sapmaları görüp düzeltme zamanı oldu. Bu tercih herkes için tek doğru takvim anlamına gelmiyor.

Vergi ve Birikim Planını Birbirinden Ayırmak

Vergi planlamasında önce gelir türünü ve geçerli kuralları belirlemek gerekiyor. Kişinin kendi BES sözleşmesine yatırdığı katkı payını doğrudan gelir vergisi matrahından düşeceğini varsaymak doğru değil. Devlet katkısı ile vergi indirimi ayrı konular. Gelir İdaresi Başkanlığı, bireysel emeklilik katkı paylarının yıllık beyannamede indirim konusu yapılamayacağını açıkça belirtiyor. İşveren ödemeleri ve bazı sigorta primleri farklı kurallara tabi olabilir; bunları kişisel BES ödemeleriyle karıştırmamak gerekiyor.

Ben yıl ortasında beklenen gelirleri, ödeme tarihlerini ve birikime ayırabileceğim tutarı gözden geçiriyorum. Vergi etkisi olduğunu düşündüğüm bir işlemi, yalnızca daha az vergi ödeyeceğim varsayımıyla yapmadan önce mali müşavirden kendi durumuma uygun değerlendirme istiyorum.

Altı Aylık Veriyle Hedefleri Yeniden Kalibre Etmek

Temmuz ayının belki de en büyük avantajı, yılbaşında belirlediğiniz hedefleri gözden geçirme ve gerekirse yeniden kalibre etme fırsatı sunmasıdır. Bu, “hedefleri tutturmak” ile “hedefleri sahiplenmek” arasındaki farktır. Yılbaşında koyduğunuz “ayda 10.000 TL biriktireceğim” hedefi, ilk altı ayda ortalama 6.500 TL biriktirebildiyseniz gerçekçi olmaktan çıkmıştır. Ama bu, pes etmeniz gerektiği anlamına gelmez; hedefi güncellemeniz gerektiği anlamına gelir.

Temmuz’da yaptığım değerlendirme sonucu geçen yıl şu tabloyla karşılaştım:

Finansal Hedef (Ocak’ta Belirlenen)Aylık Hedef (TL)6 Aylık Gerçekleşen Ortalaması (TL)Temmuz Revizesi (TL)Revize Gerekçesi
Acil Durum Fonu3.0003.2003.500Hedef aşıldı, artırılabilir
Tatil Fonu2.0001.2001.500Gelirdeki dalgalanma nedeniyle düşürüldü
Bireysel Emeklilik1.5001.5002.000Uzun vadeli birikim hedefi için artırıldı
Borç Ödeme5.0004.8005.000Hedefe yakın, aynı tutuldu
Eğitim Fonu1.0000750Yeni öncelik, başlatıldı
Toplam12.50010.70012.750

Bu tablo bana şunu gösterdi: Eğer Aralık ayına kadar bekleseydim, tatil fonundaki açığı fark etmeyecek, eğitim fonunu tamamen ıskalayacak ve uzun vadeli birikim hedefimi yeniden değerlendirmeyecektim. Temmuz, tam bir “düzeltme fırsatı” sundu.

Yıl Sonu Telaşı Yerine Sakin Bir Planlama

Aralık ayının o çılgın temposunu hepimiz biliriz. Yılbaşı alışverişleri, tatil planları, iş yerinde yıl sonu kapanışları, aile ziyaretleri derken, finansal planlamaya ayıracak nefes kalmaz. Üstelik bu dönemde alınan kararlar çoğunlukla aceleye gelir. Oysa Temmuz, yılın en sakin dönemlerinden biridir. Yaz rehaveti, tatil havası ve daha az yoğun iş temposu, finansal kararlarınızı daha berrak bir zihinle almanıza olanak tanır.

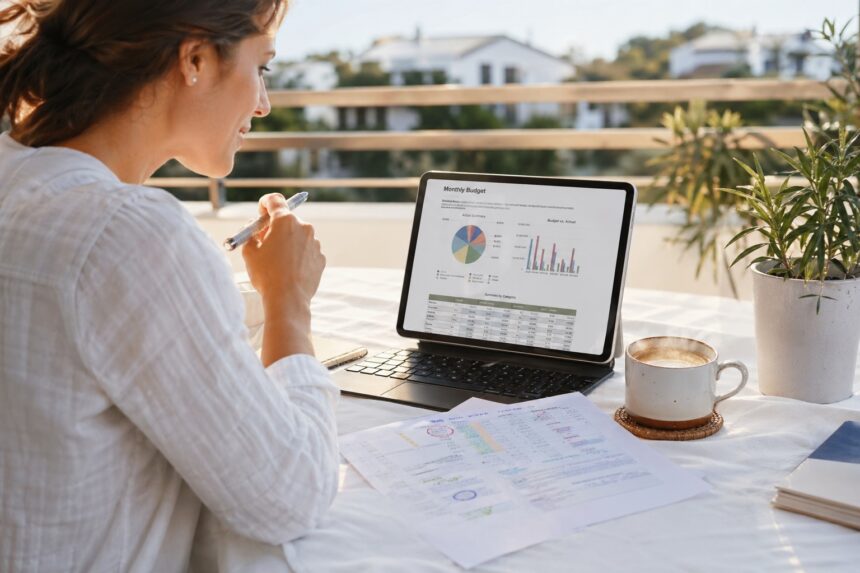
Ben de tam olarak bunu deneyimledim. Geçen Temmuz’da bir pazar sabahı, balkonda kahvemi yudumlarken oturup önümüzdeki 12 ayın finansal planını çıkardım. Acelem yoktu, stresim yoktu, “yılbaşına yetiştirme” telaşım yoktu. Sadece rakamlar, hedefler ve ben vardım. Ve inanın, o sakinlikte aldığım kararların kalitesi, Aralık ayının telaşında aldıklarımdan katbekat yüksekti.

Kıyaslama: Temmuz Planlaması vs. Aralık Planlaması

İki yaklaşım arasındaki farkı netleştirmek için bir tablo hazırladım. Bu tablo kendi takvimimde gördüğüm farkları özetliyor; çalışma ve gelir düzeniniz farklıysa uygun ay da değişebilir:

KriterTemmuz Ayında PlanlamaAralık Ayında Planlama
Veri Mevcudiyeti6 aylık gerçek veri varGeride kalan yılın verisi ve gelecek yılın tahminleri vardır
Vergi Planlaması6 ay önceden strateji kurulabilirİlgili işlemin yasal takvimine göre değerlendirilir
Hedef RevizyonuSapmalar erkenden düzeltilebilirHedefler çoktan kaçmış olabilir
Zihinsel NetlikSakin yaz dönemi, berrak zihinYılbaşı telaşı, stresli ortam
Uygulama SüresiTam 6 ay önünüzdeGelecek yıl için yaklaşık 12 ay vardır
Nakit Akışı YönetimiGiderleri aylara yayma imkânıBüyük harcamalar birikmiş olabilir
Duygusal DurumRasyonel, coşkudan uzak“Yeni yıl yeni ben” abartısı

Nasıl Başlamalı? Temmuz Planlaması İçin 4 Adım

Eğer siz de bu yıl finansal planınızı Temmuz’da yapmaya karar verdiyseniz, işte size dört adımlık bir yol haritası. Kullandığım dört adım şöyle:

Adım 1: Geçmiş 6 Ayı Masaya Yatırın. Ocak-Haziran dönemine ait tüm hesap hareketlerini, kredi kartı ekstrelerini ve varsa yatırım hesap özetlerini çıkarın. Harcamalarınızı kategorilere ayırın (kira/faturalar, mutfak, ulaşım, eğlence, birikim, borç ödemesi gibi). Gerçekleşen rakamları, Ocak ayında belirlediğiniz bütçeyle karşılaştırın. Nerelerde sapma var? Hangi kategoriler bütçeyi aştı, hangileri altında kaldı? Bu analiz, sonraki adımların temelidir.

Adım 2: Mevcut Durumunuzu Değerlendirin. Geliriniz değişti mi? Yeni bir borcunuz mu var? Öncelikleriniz farklılaştı mı? Belki yılbaşında araba almayı hedefliyordunuz ama şimdi bir eğitim programına yatırım yapmak daha mantıklı geliyor. Belki de tam tersi, yılbaşında ertelediğiniz bir harcama şimdi öncelik kazandı. Bu adım, finansal yol haritanızın hâlâ sizin gerçek hayatınızla uyumlu olup olmadığını kontrol etme adımıdır.

Adım 3: Önünüzdeki 6 Ayı Planlayın. Temmuz-Aralık döneminde sizi ne bekliyor? Yaz tatili, okul başlangıcı, kışa hazırlık, bayram harcamaları, yılbaşı… Tüm bu öngörülebilir giderleri listeleyin. Her birine bir rakam atayın ve aylık bütçenize yedirin. Aynı dönemde beklenen gelir artışlarını (zam, prim, ikramiye) da hesaba katın. Böylece yılın ikinci yarısına dair net bir nakit akışı öngörünüz olur.

Adım 4: Otomatik Pilotu Kurun. Yeni planınızı kâğıt üzerinde bırakmayın. Maaş hesabınızdan birikim hesabınıza otomatik transfer talimatları verin. Fatura ödemelerinizi otomatiğe bağlayın. Yatırım fonu alım talimatlarınızı güncelleyin. Plan ne kadar otomatikleşirse, sizin onu sürdürmek için harcayacağınız irade gücü de o kadar az olur. Ve irade gücü, finansal başarıda en hızlı tükenen kaynaktır.

Pratik İpucu: Temmuz planlamasını bir takvim randevusu haline getirin. Temmuz ayının ilk hafta sonunu “Finansal Planlama Günü” ilan edin. Her yıl aynı tarihte tekrarlayın. Böylece bu alışkanlık, yıllık rutininizin bir parçası olur ve atlanmaz. Tıpkı arabanızın periyodik bakımı gibi, finansal sağlığınızın da düzenli kontrole ihtiyacı vardır.

Temmuz Planlamasının Beklenmedik Bir Getirisi Daha

Temmuz ayında planlama yapmanın fark ettiğim bir diğer avantajı da şu oldu: Yıl sonu yaklaştığında, Aralık ayında finansal planlama yapma stresinden tamamen kurtuluyorsunuz. Çünkü planınız zaten hazır ve altı aydır da uyguluyorsunuz. Yılbaşına girerken tek yapmanız gereken, mevcut plana küçük dokunuşlar yapmak. Bu, yılbaşı döneminde yaşanan o tipik “yetişmeme” hissini tamamen ortadan kaldırıyor. İnsanların çoğu Aralık ayında ne yapacaklarını düşünürken, siz Temmuz’dan beri zaten yapıyorsunuz. Bu psikolojik üstünlük bile başlı başına bir avantaj.

O Günden Beri… Planlama Mevsimim Değişti

Beş yıl boyunca Aralık ayında yaptığım ve Şubat’ta bozulan finansal planların ardından, geçen yıl ilk kez Temmuz’da planlama yaptım. Sonuç mu? Bu yılın Haziran ayı itibarıyla, koyduğum hedeflerin yüzde doksanına ulaşmış durumdayım. Acil durum fonum hedeflediğim seviyeye geldi, borçlarım planlanan takvime uygun olarak azaldı, tatil fonum bile tam istediğim gibi ilerliyor. Daha önce hiçbir Aralık planı böyle bir sonuç vermemişti.

Eğer siz de yıllardır “bu yıl kesin yapacağım” deyip sonra planı rafa kaldıranlardansanız, belki de sorun sizde değil, planı yaptığınız aydadır. Bu Temmuz’da bir kez deneyin. Altı aylık verilerinizi masaya yatırın, berrak bir zihinle hedeflerinizi gözden geçirin, önünüzdeki altı ayı planlayın. Ve yıl sonunda dönüp baktığınızda, finansal hayatınızda nelerin değiştiğini kendiniz görün. Ben gördüm; bir daha da eski takvime dönmedim.

Yıl ortası kontrolünü somutlaştıran iki soru

Hedefe kalan tutarı, hedef tarihine kalan ay sayısına bölüyorum. Çıkan aylık tutar bütçeme sığmıyorsa hedef tarihini veya tutarını değiştiriyorum. İkinci olarak, yıllık giderleri acil durum fonundan ayrı tutuyorum; planlı bir ödeme beklenmedik gider değildir.

Ayrıntılı çalışma: Acil durum fonu ve yıllık gider birikimi.

Bilgi kontrolü: 17 Ekim 2026. Vergi açıklamasının kaynağı: Gelir İdaresi Başkanlığı, yıllık beyannamede indirimler. Tablodaki kişisel birikim hedefleri genel bir yatırım veya vergi önerisi değildir.
EtiketAralık yerine Temmuz planlamasımevsimsel bütçe ayarlama stratejisiTemmuz ayında bütçe revizyonuyıl ortası finansal planlama avantajlarıyıllık finansal hedef gözden geçirme
Paylaş
Facebook Email Linki kopyala Yazdır
YazarErdem Yılmaz
Takip et
Erdem Yılmaz. FinOkur.com kurucusu. İktisat Fakültesi Çalışma Ekonomisi ve Endüstri İlişkileri mezunu. Kişisel deneyimlerimi ve çevremdekilerin finansal okuryazarlık hakkındaki tecrübelerini paylaşıyorum.
Yorum yapılmamış Yorum yapılmamış

Bir yanıt yazın Yanıtı iptal et

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

FinOkur

İki okul çantası, ortak kırtasiye malzemeleri ve ayrı tepsiler.
Okula Başlama Alışverişinde Ortak Kullanılabilen Malzemeleri Ayırmak
Bütçe ve Tasarruf Yöntemleri
Etiketsiz şişeler, yumurta kutusu ve mutfak terazisi.
Adet, Gram ve Mililitre Karışınca Birim Fiyatı Doğru Karşılaştırmak
Finansal Okuryazarlık ve Farkındalık
Takibe ara verilen dönemi simgeleyen açık defter ve sayfa işaretleri.
Bütçe Takibini Bir Hafta Aksatınca Baştan Başlamadan Nasıl Toparlarım?
Para Psikolojisi ve Davranış Değişimi
Bir büyük peşinat zarfı ve altı küçük ödeme zarfı.
Peşinatlı Teklifte Taksit Küçülürken Toplam Ödeme Nasıl Değişir?
Borç Yönetimi ve Faiz Bilinci

Görünmeyen Harcamalar

Temizlik ekipmanı, kiralama takvimi ve saklama kutusu.
Seyrek Kullanılan Ekipmanda Kiralama mı Satın Alma mı? Kullanım Günü Eşiği
Görünmeyen Harcamalar ve Gizli Maliyetler
Yeniden kullanılabilir pompalı şişe, dolum paketi ve mutfak terazisi.
Yedek Dolum Paketi Gerçekten Ucuz mu? Kullanılabilir Miktar ve Ambalaj Hesabı
Görünmeyen Harcamalar ve Gizli Maliyetler
İki kişilik masa düzeni, boş restoran hesap kâğıdı ve hesap makinesi.
Dışarıda Yemekte Kişi Başı Fiyat Yerine Masanın Toplamını Hesaplamak
Görünmeyen Harcamalar ve Gizli Maliyetler
Onarım ve yenileme kararını simgeleyen fişi çekilmiş masa vantilatörü, tornavida, yedek parça, kutu ve hesap makinesi.
Onarım mı Yenileme mi? Aynı Süre Üzerinden Maliyet ve Belirsizlik Hesabı
Görünmeyen Harcamalar ve Gizli Maliyetler

Para Psikolojisi

Kapalı alışveriş çantası, yedi günlük takvim ve karar defteri.
İstek Listesinde Bekleyen Ürüne Yeniden Bakmak: Yedi Günlük Karar Kaydı
Para Psikolojisi ve Davranış Değişimi
Alışveriş gözlemini simgeleyen açık günlük, kalem ve kapalı alışveriş çantası.
Duygusal Harcamayı Anlamak İçin Yargılamayan Bir Alışveriş Günlüğü
Para Psikolojisi ve Davranış Değişimi
Harcamasız gün denemesini simgeleyen kapalı cüzdan, takvim ve alışveriş sepeti.
Harcamasız Gün Tasarruf mu, Erteleme mi? İki Haftalık Kontrol
Para Psikolojisi ve Davranış Değişimi
Kısa bütçe kontrolünü simgeleyen masa saati, defter ve kalem.
Haftalık Para Kontrolünü 15 Dakikada Bitirmek İçin Kullanılabilir Bir Gündem
Para Psikolojisi ve Davranış Değişimi

Bütçe ve Tasarruf Yöntemleri

Katlanmış çamaşırlar, deterjan şişesi ve ölçü kabı.
Çamaşır Giderini Kilo Başına mı Yıkama Başına mı Karşılaştırmalı?
Bütçe ve Tasarruf Yöntemleri
Ortak alışveriş sepeti, üç zarf ve iki ayrı hesap defteri.
Paylaşılan Giderde Kısmi Geri Ödeme Nasıl İzlenir? Alacak ve Harcamayı Ayırmak
Bütçe ve Tasarruf Yöntemleri
Yıllık ve aylık abonelik seçimini simgeleyen büyük zarf, takvim gibi dizilmiş on iki kart, masa saati ve hesap makinesi.
Yıllık Abonelik mi Aylık Plan mı? Kullanım Süresiyle Başabaş Hesabı
Bütçe ve Tasarruf Yöntemleri
Ay kapanışını simgeleyen bütçe defteri, kontrol listesi, kalem ve hesap makinesi.
Ay Kapanışında Bütçenin Doğru Toplandığını Gösteren Beş Kontrol
Bütçe ve Tasarruf Yöntemleri

Hedef Belirleme ve Motivasyon

Dört boş takvim kartı, fatura zarfı ve aylara ayrılmış para grupları.
İlk Yıllık Faturaya Az Zaman Kaldıysa Aylık Birikim Payı Nasıl Değişir?
Finansal Hedef Belirleme ve Motivasyon
Bütçe senaryolarını simgeleyen üç ev modeli, para grupları ve koruyucu şemsiye.
Üç Aylık Gider Stres Testi: Tek Tahmin Yerine Üç Senaryo
Finansal Hedef Belirleme ve Motivasyon
Birikime aktarılan parayı simgeleyen iki kavanoz ve kapalı cüzdan.
İndirimden Artan Para Gerçekten Birikime Dönüştü mü? Bakiye Kontrolü
Finansal Hedef Belirleme ve Motivasyon
Hediye bütçesini simgeleyen paketlenmiş hediyeler, takvim ve zarf.
Önümüzdeki Üç Ayın Hediye Takvimini Aylık Bütçeye Yerleştirmek
Finansal Hedef Belirleme ve Motivasyon

BUNLAR DA İLGİNİZİ ÇEKEBİLİR

İlerlemeyi Görsel Olarak Takip Etmek Motivasyonumu Nasıl Değiştirdi

Birikim hedefimi ilk koyduğum yıl tek bir şey yapıyordum: her ayın sonunda hesaba bakıp rakamın büyüyüp büyümediğini görüyordum. Büyüyordu. Ama…

Finansal Hedef Belirleme ve Motivasyon
29 Eylül 2026

Telefonumdaki Hedef Takip Uygulamasını Silip Tamamen Kağıda Döndüğüm Zaman

Telefonumda bir zamanlar beş ayrı hedef takip uygulaması vardı. Her biri farklı bir şey vaat ediyordu: Biri alışkanlıklarımı renkli grafiklerle…

Finansal Hedef Belirleme ve Motivasyon
19 Ekim 2026

Prim veya İkramiye Gelince Üç Farklı Dağıtım Senaryosu Nasıl Kurulur?

Tek seferlik geliri kalıcı maaş artışı saymadan değerlendiren üç temsili plan.

Finansal Hedef Belirleme ve Motivasyon
20 Ekim 2026

Tatil Birikimi Yetişmiyorsa Tarihi Değiştirmenin Hesabı

Tatil hedefinde tarih, kapsam ve katkı tutarını ayrı değiştiren üç senaryo.

Finansal Hedef Belirleme ve Motivasyon
21 Ekim 2026
logo

Finansal okuryazarlık, kişisel para yönetimi ve merak üzerine FinOkur.com kuruldu. Kişisel tecrübeler ve çevremizdeki olaylar üzerine yorum, görüş ve öneriler yazıyorum.

  • Hakkımızda
  • Gizlilik Politikası
  • Çerez Politikası
  • Kullanım Şartları
  • İletişim
  • Aboneliklerin Banka Hesabımı Sessizce Nasıl Boşalttığını Farkettikten Sonraki Davranışlarım
  • Kahveyi Bırakmadan Kredi Kartı Borcumu Nasıl Ödedim
  • Bütçe ve Tasarruf Yöntemleri
  • Borç Yönetimi ve Faiz Bilinci
  • Para Psikolojisi ve Davranış Değişimi
  • Görünmeyen Harcamalar ve Gizli Maliyetler
  • Finansal Okuryazarlık ve Farkındalık

TAKİP ET: 

FinOkur.com

Finansal Okuryazarlık ve Para Yönetimine dair düşünceler.

Tüm Hakları Saklıdır.

FinOkurFinOkur
imunify-bot-check