logo logo
Search
  • Anasayfa
  • Bütçe ve Tasarruf
    Bütçe ve TasarrufDaha fazlası
    Katlanmış çamaşırlar, deterjan şişesi ve ölçü kabı.
    Çamaşır Giderini Kilo Başına mı Yıkama Başına mı Karşılaştırmalı?
    27 Ekim 2026
    Ortak alışveriş sepeti, üç zarf ve iki ayrı hesap defteri.
    Paylaşılan Giderde Kısmi Geri Ödeme Nasıl İzlenir? Alacak ve Harcamayı Ayırmak
    26 Ekim 2026
    Yıllık ve aylık abonelik seçimini simgeleyen büyük zarf, takvim gibi dizilmiş on iki kart, masa saati ve hesap makinesi.
    Yıllık Abonelik mi Aylık Plan mı? Kullanım Süresiyle Başabaş Hesabı
    25 Ekim 2026
    Ay kapanışını simgeleyen bütçe defteri, kontrol listesi, kalem ve hesap makinesi.
    Ay Kapanışında Bütçenin Doğru Toplandığını Gösteren Beş Kontrol
    24 Ekim 2026
    Ortak alışveriş paylarını simgeleyen market çantası, üç kart ve ayrılmış paralar.
    Ortak Alışverişte Kim Kime Ne Kadar Ödeyecek? Küçük Bir Mutabakat Tablosu
    23 Ekim 2026
  • Borç Yönetimi
    Borç YönetimiDaha fazlası
    Bir büyük peşinat zarfı ve altı küçük ödeme zarfı.
    Peşinatlı Teklifte Taksit Küçülürken Toplam Ödeme Nasıl Değişir?
    27 Ekim 2026
    Borç ödeme takvimini simgeleyen tarih kartları, üç zarf ve hesap makinesi.
    Borç Takviminde Son Ödeme Tarihi ile Kişisel Hedef Tarihini Ayırmak
    24 Ekim 2026
    Kredi Sicilimin Ne Olduğunu Raporu Elime Alıncaya Kadar Bilmiyordum
    Kredi Sicilimin Ne Olduğunu Raporu Elime Alıncaya Kadar Bilmiyordum
    29 Eylül 2026
    Aileden Borç Almanın Görünmeyen Bedeli Hakkında Dürüst Bir Yazı
    Aileden Borç Almanın Görünmeyen Bedeli Hakkında Dürüst Bir Yazı
    28 Ağustos 2026
    Tüm borçlarımı tek bir sayfaya yazdığımda gördüklerim
    Tüm borçlarımı tek bir sayfaya yazdığımda gördüklerim
    13 Haziran 2026
  • Görünmeyen Harcamalar
    Görünmeyen HarcamalarDaha fazlası
    Temizlik ekipmanı, kiralama takvimi ve saklama kutusu.
    Seyrek Kullanılan Ekipmanda Kiralama mı Satın Alma mı? Kullanım Günü Eşiği
    27 Ekim 2026
    Yeniden kullanılabilir pompalı şişe, dolum paketi ve mutfak terazisi.
    Yedek Dolum Paketi Gerçekten Ucuz mu? Kullanılabilir Miktar ve Ambalaj Hesabı
    27 Ekim 2026
    İki kişilik masa düzeni, boş restoran hesap kâğıdı ve hesap makinesi.
    Dışarıda Yemekte Kişi Başı Fiyat Yerine Masanın Toplamını Hesaplamak
    26 Ekim 2026
    Onarım ve yenileme kararını simgeleyen fişi çekilmiş masa vantilatörü, tornavida, yedek parça, kutu ve hesap makinesi.
    Onarım mı Yenileme mi? Aynı Süre Üzerinden Maliyet ve Belirsizlik Hesabı
    25 Ekim 2026
    Uzun ay bütçesini simgeleyen beş haftalık takvim ve alışveriş zarfları.
    Beş Hafta Sonu Olan Ayda Bütçeyi Dört Haftalık Sanmamak
    23 Ekim 2026
  • Finansal Okuryazarlık
    Finansal OkuryazarlıkDaha fazlası
    Birikim kavanozları, gelir zarfı ve hesap makinesi.
    Tasarruf Oranını Hesaplarken Hangi Geliri Paydaya Yazmalı?
    26 Ekim 2026
    Net varlık ve kullanılabilir nakit ayrımını simgeleyen ev ve otomobil maketleri, hesap makinesi ve küçük para kâsesi.
    Net Varlık Artarken Nakit Neden Yetmez? İki Ayrı Tabloyla Kontrol
    25 Ekim 2026
    Kişisel fiyat takibini simgeleyen sabit market sepeti, iki takip sayfası ve hesap makinesi.
    Aynı Market Sepetinin Fiyatını İzlemek İçin Basit Bir Kişisel Endeks
    24 Ekim 2026
    Harçlık dönemlerini simgeleyen dört küçük zarf, kumbara ve okul defteri.
    Çocuk Harçlığını Dört Haftaya Bölünce Günlük Pay Neden Değişir?
    23 Ekim 2026
    Ortalama ve medyan farkını simgeleyen farklı yükseklikte madeni para grupları.
    Düzensiz Gelirde Ortalama mı Medyan mı? Tek Büyük Ödemenin Etkisi
    22 Ekim 2026
  • Finansal Hedef Belirleme
    Finansal Hedef BelirlemeDaha fazlası
    Dört boş takvim kartı, fatura zarfı ve aylara ayrılmış para grupları.
    İlk Yıllık Faturaya Az Zaman Kaldıysa Aylık Birikim Payı Nasıl Değişir?
    26 Ekim 2026
    Bütçe senaryolarını simgeleyen üç ev modeli, para grupları ve koruyucu şemsiye.
    Üç Aylık Gider Stres Testi: Tek Tahmin Yerine Üç Senaryo
    24 Ekim 2026
    Birikime aktarılan parayı simgeleyen iki kavanoz ve kapalı cüzdan.
    İndirimden Artan Para Gerçekten Birikime Dönüştü mü? Bakiye Kontrolü
    24 Ekim 2026
    Hediye bütçesini simgeleyen paketlenmiş hediyeler, takvim ve zarf.
    Önümüzdeki Üç Ayın Hediye Takvimini Aylık Bütçeye Yerleştirmek
    21 Ekim 2026
    Tatil hedefini simgeleyen valiz, takvim, birikim kavanozu ve sahil kartı.
    Tatil Birikimi Yetişmiyorsa Tarihi Değiştirmenin Hesabı
    21 Ekim 2026
  • Para Psikolojisi
    Para PsikolojisiDaha fazlası
    Takibe ara verilen dönemi simgeleyen açık defter ve sayfa işaretleri.
    Bütçe Takibini Bir Hafta Aksatınca Baştan Başlamadan Nasıl Toparlarım?
    27 Ekim 2026
    Kapalı alışveriş çantası, yedi günlük takvim ve karar defteri.
    İstek Listesinde Bekleyen Ürüne Yeniden Bakmak: Yedi Günlük Karar Kaydı
    26 Ekim 2026
    Alışveriş gözlemini simgeleyen açık günlük, kalem ve kapalı alışveriş çantası.
    Duygusal Harcamayı Anlamak İçin Yargılamayan Bir Alışveriş Günlüğü
    23 Ekim 2026
    Harcamasız gün denemesini simgeleyen kapalı cüzdan, takvim ve alışveriş sepeti.
    Harcamasız Gün Tasarruf mu, Erteleme mi? İki Haftalık Kontrol
    22 Ekim 2026
    Kısa bütçe kontrolünü simgeleyen masa saati, defter ve kalem.
    Haftalık Para Kontrolünü 15 Dakikada Bitirmek İçin Kullanılabilir Bir Gündem
    18 Ekim 2026
Reading: Para Biriktirme Girişimimin İlkinde Neden Felaketle Sonuçlandı (Ve İkinci Seferde Neyi Farklı Yaptım)
Paylaş
Font ResizerAa
FinOkurFinOkur
  • Anasayfa
  • Bütçe ve Tasarruf
  • Borç Yönetimi
  • Görünmeyen Harcamalar
  • Finansal Okuryazarlık
  • Finansal Hedef Belirleme
  • Para Psikolojisi
Arama
  • Anasayfa
  • Bütçe ve Tasarruf
  • Borç Yönetimi
  • Görünmeyen Harcamalar
  • Finansal Okuryazarlık
  • Finansal Hedef Belirleme
  • Para Psikolojisi
Bizi takip edin
2026 FinOkur.com - Tüm Hakları Saklıdır.
Finansal Hedef Belirleme ve Motivasyon

Para Biriktirme Girişimimin İlkinde Neden Felaketle Sonuçlandı (Ve İkinci Seferde Neyi Farklı Yaptım)

Yazar
Erdem Yılmaz
YazarErdem Yılmaz
Erdem Yılmaz. FinOkur.com kurucusu. İktisat Fakültesi Çalışma Ekonomisi ve Endüstri İlişkileri mezunu. Kişisel deneyimlerimi ve çevremdekilerin finansal okuryazarlık hakkındaki tecrübelerini paylaşıyorum.
Takip et
Yayınlandı 25 Nisan 2026
6 dakika okuma süresi
Paylaş
Para Biriktirme Girişimimin İlkinde Neden Felaketle Sonuçlandı (Ve İkinci Seferde Neyi Farklı Yaptım)

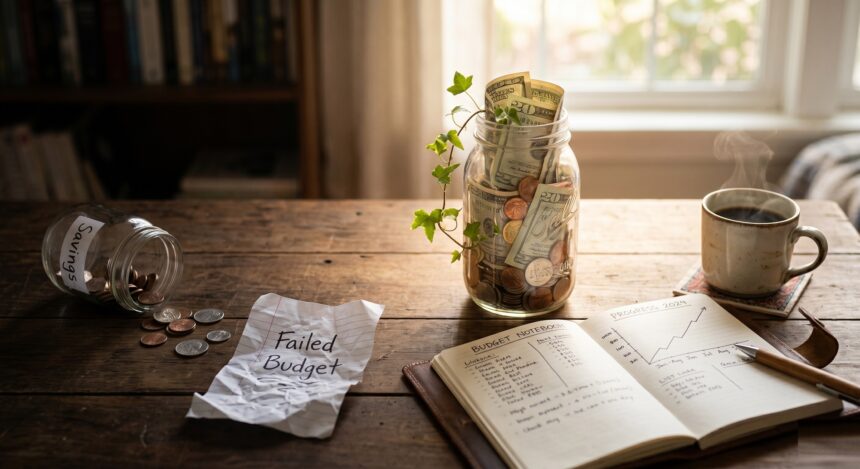
Hiçbir para biriktirme planı, ilk denemede tam anlamıyla oturmaz. Benimki de öyle oldu. Altı ay boyunca her kuruşu kıstığım, sosyal hayatı neredeyse sıfırladığım o ilk girişim, tam bir hayal kırıklığıyla sonuçlandı. Üstelik cebimde kalan para, başladığımdan daha azdı. Bugün dönüp baktığımda, o dönem yaptığım hataları tek tek sıralayabiliyorum. Ve ikinci denememde, sadece birkaç basit ama köklü değişiklikle aynı gelirle düzenli birikim yapmayı başardım. Bu yazı, o iki deneyimin samimi bir dökümü.

İçindekiler
İlk Denemenin İçime Sinmeyen Kokusuİkinci Seferde Sahneye Çıkan Farklı OyuncularKüçük Adımların Büyük Sürprizi: Bir HesaplamaHatalardan Doğan Bir Yol Haritası

İlk Denemenin İçime Sinmeyen Kokusu

Her şey büyük bir motivasyonla başladı. “Bu ay ciddi anlamda para biriktireceğim,” dedim ve gözümü karartıp tüm harcamaları kestim. Kahve yok, dışarıda yemek yok, arkadaş buluşmaları yok. İlk birkaç hafta iyi gitti. Ama sonra ne oldu dersiniz? Ayın ortasında dayanamayıp alışverişe çıktım, ertesi hafta da kendimi “ödüllendirmek” için hiç planlamadığım bir harcama yaptım. Sonuç: ay sonunda kredi kartı ekstresi yine kabarık, birikim hesabı bomboş. Üstelik kendimi hem maddi hem de duygusal olarak tükenmiş hissettim.

O zamanlar anlamadığım şey şuydu: bütçe yapmadan sadece harcamaları kısmak, diyet yaparken sadece ekmek yemeyi bırakmaya benzer. Bir süre sonra vücut (ya da burada cüzdan) isyan eder. Plansız harcamalar ve bütçe eksikliği, en sık karşılaşılan birikim engellerinin başında geliyor. Harcamaları kayıt altına almadığınızda paranın nereye gittiğini bilmek imkansızlaşıyor ve bu belirsizlik, kontrol duygusunu tamamen yok ediyor.

Bir diğer büyük hatam, hedefin muğlaklığıydı. “Para biriktireceğim” demek, “bir gün zayıflayacağım” demek kadar havada. Somut bir hedef ve zaman sınırı olmadığında, motivasyon da kısa sürede buharlaşıyor. Zihnimin arka planında “Nasıl olsa ne kadar biriktirdiğimin bir önemi yok,” düşüncesi dolanıyordu. Ayrıca acil durum fonu diye bir kavramdan haberim yoktu; ufak bir beklenmedik masraf, tüm birikim çabasını anında sıfırlıyordu.

İkinci Seferde Sahneye Çıkan Farklı Oyuncular

İkinci denemeye başlamadan önce bir adım geri çekilip düşündüm. İlk seferdeki çöküşün temel nedenlerini sıraladım ve bu kez işe birikim yapma psikolojisini anlayarak başladım. Çünkü mesele sadece matematik değildi; duygusal tetikleyiciler, anlık tatmin arzusu ve erteleme alışkanlığı da işin içindeydi.

“Borcu varken birikim yapılamayacağı inancı, insanların en büyük yanılgılarından biri”. Tam tersine, borcunuzu daha rahat yönetmek ve acil bir durumda yeniden borçlanmayı önlemek için az da olsa kenara para koymak zorundasınız.

İlk ve en kritik adım, detaylı bir bütçe oluşturmak oldu. Gelirimi ve tüm giderlerimi (kira, faturalar, market, ulaşım, abonelikler) kategorilere ayırdım. Sadece “harcamaları kısmak” yerine, her kalem için gerçekçi bir limit belirledim. Bu sayede kendimi mahrum hissetmeden de tasarruf edebileceğim alanları gördüm.

Ardından, birçok uzmanın da altını çizdiği acil durum fonu oluşturmaya odaklandım. Hedefim, en az 3 aylık temel yaşam giderimi karşılayacak bir fon biriktirmekti. Bu fonu, diğer birikim hedeflerimden tamamen ayrı bir hesapta tuttum. Böylece beklenmedik bir masraf çıktığında, ana birikimime dokunmak zorunda kalmadım.

Pratik İpucu: Maaş hesabınızdan acil durum fonu hesabınıza otomatik transfer talimatı verin. Paranın gözünüzün önünden kaybolması, onu harcama ihtimalinizi ciddi ölçüde azaltır.

Sonraki aşamada ise küçük adımlarla birikim yapma felsefesini benimsedim. İlk denemede “ya hep ya hiç” mantığıyla hareket etmiştim; ikincide ise günde sadece 20 TL biriktirerek işe başladım. Bu mikro tasarruf yaklaşımı, beynime “biriktirebiliyorum” sinyalini göndermeye başladı ve zamanla alışkanlığa dönüştü. Psikolojik olarak da anlık harcama dürtüsünü bastırmak için “3 dakika kuralını” devreye soktum: bir şey satın almadan önce üç dakika bekleyip gerçekten ihtiyacım olup olmadığını sorguladım.

Küçük Adımların Büyük Sürprizi: Bir Hesaplama

Aşağıdaki tablo, ikinci denememde uyguladığım mikro tasarruf yönteminin 12 aylık etkisini gösteriyor. Günlük 20 TL’nin bile düzenli birikimle nasıl bir rakama ulaşabileceğini görmek, motivasyonumu sürekli yukarıda tuttu.

AyGünlük Tasarruf (TL)Aylık Birikim (TL)Kümülatif Toplam (TL)
120600600
2206001.200
3206001.800
4257502.550
5257503.300
6309004.200
7309005.100
8351.0506.150
9351.0507.200
10401.2008.400
11401.2009.600
12501.50011.100

Tabloda da görüldüğü gibi, miktarı kademeli olarak artırmak hem bütçeyi sarsmadı hem de yıl sonunda anlamlı bir birikim oluşturdu. Üstelik bu tutara, Bireysel Emeklilik Sistemi (BES) gibi devlet katkılı araçlarla ek getiri sağlamak da mümkün.

Hatalardan Doğan Bir Yol Haritası

İlk denememdeki en büyük eksikliklerden biri de finansal okuryazarlık seviyemin düşük olmasıydı. Tasarrufun sadece “harcamamak” olduğunu sanıyordum. Oysa ikinci seferde, birikim yapma alışkanlığını kalıcı hale getirebilmek için bilinçli bir çaba harcadım. Basit finans kitapları okudum, güvenilir blogları takip ettim ve en önemlisi, kendi harcama psikolojimi tanımaya çalıştım. “Az kazanıyorum, o yüzden biriktiremem” gibi yaygın mitleri de böylece aştım.

Bugün geldiğim noktada, para biriktirme stratejileri arasında en etkili olanların disiplin değil, sistem kurmak olduğunu rahatlıkla söyleyebilirim. Otomatik talimatlar, küçük ama düzenli hedefler, acil durum fonu güvencesi ve harcamaların kayıt altına alınması… Tüm bunlar bir araya geldiğinde, birikim yapmak bir irade savaşı olmaktan çıkıp zahmetsiz bir rutine dönüşüyor.

Eğer siz de ilk denemenizde başarısız olduysanız, bunu kişisel bir eksiklik olarak görmek yerine, sisteminizi gözden geçirmek için bir fırsat olarak değerlendirin. Unutmayın, mesele çok kazanmak değil; kazandığınızın bir kısmını düzenli olarak kenara ayıracak bir düzen kurabilmek. O düzen oturduğunda, birikimlerinizin nasıl katlandığını görmek gerçekten keyifli bir hale geliyor.
Etiketacil durum fonubirikim yapma alışkanlığıbütçe yönetimifinansal hedef belirlemefinansal okuryazarlıkküçük adımlarla birikimotomatik tasarrufpara biriktirmepsikolojik engellertasarruf stratejileri
Paylaş
Facebook Email Linki kopyala Yazdır
YazarErdem Yılmaz
Takip et
Erdem Yılmaz. FinOkur.com kurucusu. İktisat Fakültesi Çalışma Ekonomisi ve Endüstri İlişkileri mezunu. Kişisel deneyimlerimi ve çevremdekilerin finansal okuryazarlık hakkındaki tecrübelerini paylaşıyorum.
Yorum yapılmamış Yorum yapılmamış

Bir yanıt yazın Yanıtı iptal et

E-posta adresiniz yayınlanmayacak. Gerekli alanlar * ile işaretlenmişlerdir

FinOkur

Takibe ara verilen dönemi simgeleyen açık defter ve sayfa işaretleri.
Bütçe Takibini Bir Hafta Aksatınca Baştan Başlamadan Nasıl Toparlarım?
Para Psikolojisi ve Davranış Değişimi
Bir büyük peşinat zarfı ve altı küçük ödeme zarfı.
Peşinatlı Teklifte Taksit Küçülürken Toplam Ödeme Nasıl Değişir?
Borç Yönetimi ve Faiz Bilinci
Temizlik ekipmanı, kiralama takvimi ve saklama kutusu.
Seyrek Kullanılan Ekipmanda Kiralama mı Satın Alma mı? Kullanım Günü Eşiği
Görünmeyen Harcamalar ve Gizli Maliyetler
Katlanmış çamaşırlar, deterjan şişesi ve ölçü kabı.
Çamaşır Giderini Kilo Başına mı Yıkama Başına mı Karşılaştırmalı?
Bütçe ve Tasarruf Yöntemleri

Görünmeyen Harcamalar

Yeniden kullanılabilir pompalı şişe, dolum paketi ve mutfak terazisi.
Yedek Dolum Paketi Gerçekten Ucuz mu? Kullanılabilir Miktar ve Ambalaj Hesabı
Görünmeyen Harcamalar ve Gizli Maliyetler
İki kişilik masa düzeni, boş restoran hesap kâğıdı ve hesap makinesi.
Dışarıda Yemekte Kişi Başı Fiyat Yerine Masanın Toplamını Hesaplamak
Görünmeyen Harcamalar ve Gizli Maliyetler
Onarım ve yenileme kararını simgeleyen fişi çekilmiş masa vantilatörü, tornavida, yedek parça, kutu ve hesap makinesi.
Onarım mı Yenileme mi? Aynı Süre Üzerinden Maliyet ve Belirsizlik Hesabı
Görünmeyen Harcamalar ve Gizli Maliyetler
Uzun ay bütçesini simgeleyen beş haftalık takvim ve alışveriş zarfları.
Beş Hafta Sonu Olan Ayda Bütçeyi Dört Haftalık Sanmamak
Görünmeyen Harcamalar ve Gizli Maliyetler

Para Psikolojisi

Kapalı alışveriş çantası, yedi günlük takvim ve karar defteri.
İstek Listesinde Bekleyen Ürüne Yeniden Bakmak: Yedi Günlük Karar Kaydı
Para Psikolojisi ve Davranış Değişimi
Alışveriş gözlemini simgeleyen açık günlük, kalem ve kapalı alışveriş çantası.
Duygusal Harcamayı Anlamak İçin Yargılamayan Bir Alışveriş Günlüğü
Para Psikolojisi ve Davranış Değişimi
Harcamasız gün denemesini simgeleyen kapalı cüzdan, takvim ve alışveriş sepeti.
Harcamasız Gün Tasarruf mu, Erteleme mi? İki Haftalık Kontrol
Para Psikolojisi ve Davranış Değişimi
Kısa bütçe kontrolünü simgeleyen masa saati, defter ve kalem.
Haftalık Para Kontrolünü 15 Dakikada Bitirmek İçin Kullanılabilir Bir Gündem
Para Psikolojisi ve Davranış Değişimi

Bütçe ve Tasarruf Yöntemleri

Ortak alışveriş sepeti, üç zarf ve iki ayrı hesap defteri.
Paylaşılan Giderde Kısmi Geri Ödeme Nasıl İzlenir? Alacak ve Harcamayı Ayırmak
Bütçe ve Tasarruf Yöntemleri
Yıllık ve aylık abonelik seçimini simgeleyen büyük zarf, takvim gibi dizilmiş on iki kart, masa saati ve hesap makinesi.
Yıllık Abonelik mi Aylık Plan mı? Kullanım Süresiyle Başabaş Hesabı
Bütçe ve Tasarruf Yöntemleri
Ay kapanışını simgeleyen bütçe defteri, kontrol listesi, kalem ve hesap makinesi.
Ay Kapanışında Bütçenin Doğru Toplandığını Gösteren Beş Kontrol
Bütçe ve Tasarruf Yöntemleri
Ortak alışveriş paylarını simgeleyen market çantası, üç kart ve ayrılmış paralar.
Ortak Alışverişte Kim Kime Ne Kadar Ödeyecek? Küçük Bir Mutabakat Tablosu
Bütçe ve Tasarruf Yöntemleri

Hedef Belirleme ve Motivasyon

Dört boş takvim kartı, fatura zarfı ve aylara ayrılmış para grupları.
İlk Yıllık Faturaya Az Zaman Kaldıysa Aylık Birikim Payı Nasıl Değişir?
Finansal Hedef Belirleme ve Motivasyon
Bütçe senaryolarını simgeleyen üç ev modeli, para grupları ve koruyucu şemsiye.
Üç Aylık Gider Stres Testi: Tek Tahmin Yerine Üç Senaryo
Finansal Hedef Belirleme ve Motivasyon
Birikime aktarılan parayı simgeleyen iki kavanoz ve kapalı cüzdan.
İndirimden Artan Para Gerçekten Birikime Dönüştü mü? Bakiye Kontrolü
Finansal Hedef Belirleme ve Motivasyon
Hediye bütçesini simgeleyen paketlenmiş hediyeler, takvim ve zarf.
Önümüzdeki Üç Ayın Hediye Takvimini Aylık Bütçeye Yerleştirmek
Finansal Hedef Belirleme ve Motivasyon

BUNLAR DA İLGİNİZİ ÇEKEBİLİR

İlk Gerçekçi Finansal Hedefimi Nasıl Belirledim ve Gerçekten Ona Nasıl Bağlı Kaldım?

Bugüne kadar bir sürü finansal hedef belirledim. "Bu ay çok para biriktireceğim," "artık kredi kartına yüklenmeyeceğim," "maaş zammıyla birlikte kenara…

Finansal Hedef Belirleme ve Motivasyon
29 Nisan 2026

Telefonumdaki Hedef Takip Uygulamasını Silip Tamamen Kağıda Döndüğüm Zaman

Telefonumda bir zamanlar beş ayrı hedef takip uygulaması vardı. Her biri farklı bir şey vaat ediyordu: Biri alışkanlıklarımı renkli grafiklerle…

Finansal Hedef Belirleme ve Motivasyon
19 Ekim 2026

“Zaten Bir Kereden Bir Şey Olmaz” Diyen İç Sesimi Susturduğum Teknik

Herkesin bir "zaten bir kereden bir şey olmaz" anı vardır. Benimkisi genellikle perşembe akşamları, iş çıkışı, telefonuma gelen bir kampanya…

Finansal Hedef Belirleme ve Motivasyon
19 Ekim 2026

Finansal Hedeflerimi İş Yerinde Paylaşmamanın Aslında Doğru Bir Karar Olması

Geçen yılın sonunda, iş yerindeki bir öğle yemeğinde ağzımdan kaçırdım. "Bu yıl 100 bin lira biriktirme hedefim var," dedim masadakilere.…

Finansal Hedef Belirleme ve Motivasyon
8 Mayıs 2026
logo

Finansal okuryazarlık, kişisel para yönetimi ve merak üzerine FinOkur.com kuruldu. Kişisel tecrübeler ve çevremizdeki olaylar üzerine yorum, görüş ve öneriler yazıyorum.

  • Hakkımızda
  • Gizlilik Politikası
  • Çerez Politikası
  • Kullanım Şartları
  • İletişim
  • Aboneliklerin Banka Hesabımı Sessizce Nasıl Boşalttığını Farkettikten Sonraki Davranışlarım
  • Kahveyi Bırakmadan Kredi Kartı Borcumu Nasıl Ödedim
  • Bütçe ve Tasarruf Yöntemleri
  • Borç Yönetimi ve Faiz Bilinci
  • Para Psikolojisi ve Davranış Değişimi
  • Görünmeyen Harcamalar ve Gizli Maliyetler
  • Finansal Okuryazarlık ve Farkındalık

TAKİP ET: 

FinOkur.com

Finansal Okuryazarlık ve Para Yönetimine dair düşünceler.

Tüm Hakları Saklıdır.

FinOkurFinOkur
imunify-bot-check